융창저축은행 신용대출 자격 조건 금리 한도 후기(최신 가이드)
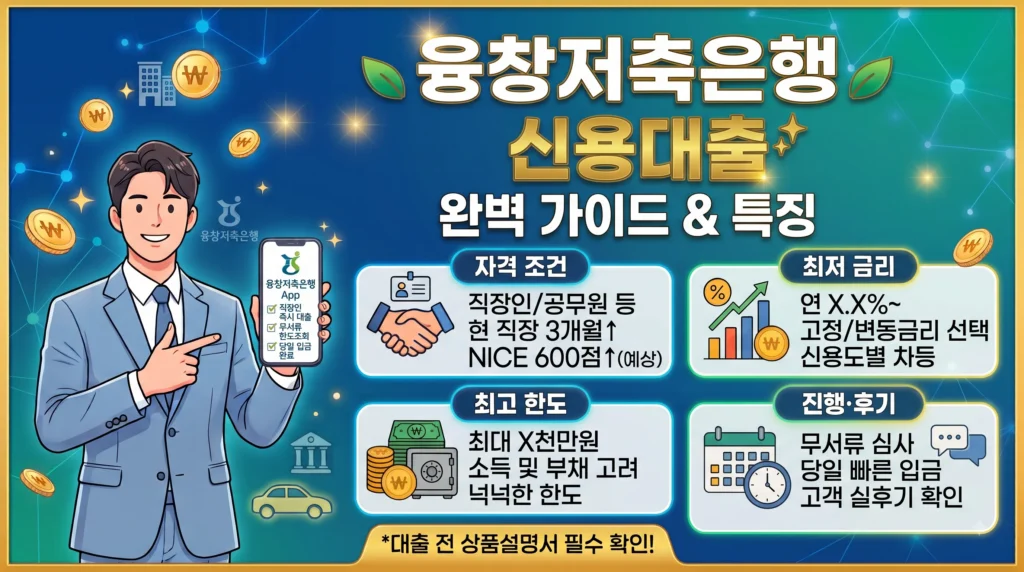
융창저축은행 신용대출은 대출 비교 플랫폼 및 다이렉트 채널을 통해 중저신용자와 서민층을 폭넓게 포용하는 실속형 중금리 대출 상품입니다. 이번 글에서 가입 자격부터 최신 금리, 한도, 상환 조건, 실제 이용자 후기까지 빠짐없이 정리해 드립니다.
💡 핵심 요약: 융창저축은행 신용대출 30초 정리
- 신청 대상: 만 20세 이상 소득 증빙이 가능한 직장인 및 개인 고객 (당행 내부 심사 통과자)
- 대출 한도: 최소 100만원 ~ 최대 5,000만원
- 대출 금리: 연 9.60% ~ 연 19.90% (고정금리, 개인 신용평점별 차등)
- 대출 기간: 최대 5년 (12개월 ~ 60개월, 원리금 또는 원금균등분할상환)
- 특징 및 부대비용: 100% 비대면 간편 신청, 인지세 전액 면제, 2년 경과 시 중도상환수수료 면제
1. 융창저축은행 주요 신용대출 3종 비교
융창저축은행에서 취급하는 주요 개인 신용대출 상품을 성격과 자격 기준에 따라 비교해 드립니다.
| 구분 | 일반 신용대출 | 온라인 햇살론 | 사잇돌 2 |
| 대출 성격 | 중금리 자체 신용대출 | 정부 지원 서민금융 정책대출 | 서울보증보험 연계 중금리 대출 |
| 가입 대상 | 소득 증빙 가능한 만 20세 이상 | 연소득 3,500만원 이하 (또는 4,500만원 이하 저신용자) | 3개월 이상 재직 급여소득자 |
| 최대 한도 | 최대 5,000만 원 | 최대 2,000만 원 | 최대 3,000만 원 |
| 기본 금리 | 연 9.60% ~ 19.90% | 연 5.70% ~ 9.90% | 연 9.00% ~ 17.50% |
| 대출 기간 | 최대 5년 | 3년 또는 5년 | 최대 5년 |
| 중도상환수수료 | 1.5% (2년 후 면제) | 전액 면제 | 전액 면제 |
| 추천 대상 | 넉넉한 한도가 필요한 직장인 | 저소득·저신용 근로자 | 1금융권 탈락 직장인 |
2. 가입 대상 및 자격 조건
융창저축은행 일반 신용대출은 일정한 소득을 증명할 수 있는 고객을 대상으로 진행됩니다.
- 연령 기준: 만 20세 이상 내국인
- 소득 요건: 건강보험공단, 국민연금공단 납부 내역 또는 국세청 소득금액증명원을 통해 지속적인 소득 증빙이 가능한 자
- 재직 요건: 통상 3개월 이상 급여를 정상 수령 중인 직장인 및 근로소득자
- 신용 조건: 금융기관 연체 이력이 없고 당행 내부 신용평가시스템(CSS) 심사 기준을 충족하는 고객
- 제외 대상:
- 현재 연체 중이거나 단기 및 장기 연체 이력 보유자
- 개인회생, 파산, 면책 등 신용회복 절차가 진행 중인 고객
- 금융사기 관련 기록 보유자 및 미성년자
3. 대출 한도와 금리 체계
약정 시 결정된 이율이 만기까지 변함없이 유지되는 고정금리 방식을 채택하고 있어 금리 인상기에도 안정적인 자금 계획이 가능합니다.
| 항목 | 상세 내용 |
| 대출 한도 | 최소 100만 원 ~ 최대 5,000만 원 (신용평점 및 기존 채무 규모별 차등) |
| 대출 금리 | 최저 연 9.60% ~ 최고 연 19.90% (고정금리) |
| 금리 산정 체계 | 기준금리 + 고객 신용평점별 가산금리 |
| 상환 방식 | 원리금균등분할상환 또는 원금균등분할상환 |
| 이자 부과 방식 | 대출 실행일 이후 매월 지정 결제일에 후취 청구 |
이자 계산 시뮬레이션 예시:
대출금 1,500만 원을 3년(36개월) 약정, 금리 연 12.0%로 실행했을 경우 (원리금균등분할상환 기준)
- 매월 납부 금액: 약 498,200원
- 3년간 총 발생 이자: 약 2,935,000원
- 매달 원금과 이자를 함께 균등하게 상환하므로 시간이 지날수록 남은 대출 원금이 줄어들어 실질 부담이 완화됩니다.
4. 대출 기간, 연장 및 부대비용
- 대출 기간: 최소 1년부터 최대 5년(60개월) 이내 연 단위 선택 가능
- 연장 규정: 매달 원리금을 나눠 갚는 분할상환 방식이므로 만기 시 복잡한 연장 심사 없이 약정 기간 동안 분할 납부합니다.
- 중도상환수수료:
- 대출 실행 후 2년 이내 상환 시 1.5% 부과 (산출식: 중도상환금액 x 1.5% x 대출잔여기간 / 대출기간)
- 대출 취급일로부터 2년이 지나면 중도상환수수료가 전액 면제됩니다.
- 인지세 및 기타비용:
- 대출 한도가 5,000만 원 이하이므로 인지세법상 전액 비과세(0원) 대상입니다.
- 취급수수료 및 부대비용이 전혀 없습니다.
5. 신청 방법 및 필요 서류
네이버페이, 카카오페이, 핀다 등 대출 비교 플랫폼이나 융창저축은행 홈페이지를 통해 비대면으로 간편하게 신청할 수 있습니다.
- 대출 비교 플랫폼 또는 융창저축은행 인터넷뱅킹에 접속하여 신용대출 한도 조회를 선택합니다.
- 본인 명의 휴대폰 및 공동인증서(또는 금융인증서)로 본인 확인을 진행합니다.
- 스크래핑 시스템을 통해 주민등록등본, 건강보험자격득실확인서, 보험료 납부확인서가 자동 제출됩니다.
- 산출된 대출 가능 한도 및 적용 금리 조건을 꼼꼼히 확인합니다.
- 전자 약정서를 작성하고 모바일 서명을 마치면 본인 명의 지정 계좌로 대출금이 입금됩니다.
- 신청 가능 시간: 평일 09:00 ~ 18:00 (한도 조회는 연중무휴 상시 가능)
6. 자주 묻는 질문 (FAQ)
Q1. 무직자나 프리랜서도 신청할 수 있나요?
일반 신용대출은 공공기관 데이터상 정기 소득 확인이 필요하므로 급여소득자가 주 대상입니다. 프리랜서의 경우 국세청 소득금액증명원으로 충분한 소득이 입증되어야 심사가 진행됩니다.
Q2. 중도상환수수료 면제 시점이 언제인가요?
대출 약정일로부터 정확히 2년(24개월)이 경과한 시점부터 중도상환수수료가 전액 면제됩니다.
Q3. 타 금융기관 대출이 많아도 승인이 가능한가요?
개인의 총부채원리금상환비율(DSR) 한도 및 부채 상환 능력 심사 결과에 따라 추가 승인 여부가 결정됩니다. 기존 고금리 대출을 대환하는 조건으로도 신청이 가능합니다.
Q4. 대출 신청 시 신용점수 하락 폭이 큰가요?
2금융권 대출 신규 실행 시 일시적으로 개인신용평점이 소폭 조정될 수 있으나, 성실하게 분할 상환을 지속하면 점수는 다시 상승합니다.
7. 결론 및 실제 이용자 후기 분석
융창저축은행 신용대출은 1금융권 대출 문턱을 넘지 못한 직장인이나 긴급하게 생활안정자금이 필요한 분들에게 실질적인 대안이 되는 2금융권 금융상품입니다. 모바일 스크래핑을 통한 빠른 심사와 인지세 면제, 타사(보통 3년) 대비 짧은 2년 중도상환수수료 면제 기준이 돋보입니다.
실제 이용자 후기 분석:
- 긍정적인 평: 대출 비교 플랫폼을 통해 복잡한 서류 제출 없이 당일 신속하게 입금된 점과 2년 후 수수료 부담 없이 중도상환할 수 있는 점에 만족도가 높았습니다.
- 주의할 점: 신용평점에 따라 최저 9%대부터 최고 19%대까지 금리 격차가 발생하므로, 정책금융 상품인 햇살론 자격이 되는지 먼저 비교해 본 후 신청하는 것을 권장합니다.